

로봇 운영 넘어 AI 개발 플랫폼으로…실적 전환이 관건
빅웨이브로보틱스는 로봇 자동화 플랫폼 전문기업이다. 2020년 설립됐으며 2026년 9월 코스닥 시장에 상장했다. 로봇 수요기업과 공급기업을 연결하는 온라인 플랫폼 '마로솔'과 여러 종류의 로봇을 통합 관리하는 소프트웨어 '솔링크(SOLlink)'를 중심으로 사업을 전개하고 있다.
로봇 도입부터 설치, 운영, 사후관리까지 지원하는 사업 구조가 특징이다. 최근에는 로봇 데이터 수집부터 인공지능(AI) 모델 학습, 실제 로봇 적용까지 연결하는 통합 개발 플랫폼을 선보이며 산업용 피지컬 AI 분야로 사업 영역을 넓히고 있다. 다종 로봇 통합 운영 기술을 바탕으로 북미 시장 진출과 휴머노이드 로봇 기반 솔루션 확대도 추진하고 있다.
▶ 피지컬 AI 기대감에 주가 반등…상장 초기 변동성은 부담
빅웨이브로보틱스의 주가가 반등에 성공했다. 지난 9월 코스닥 시장에 상장한 이후 하락세를 이어가던 것과 달라진 모습이다.
한국거래소에 따르면 빅웨이브로보틱스는 26일 종가 기준 2만8950원에 거래를 마쳤다. 전 거래일보다 6650원(29.82%) 올라 상한가를 기록했다.
빅웨이브로보틱스는 상장 전부터 투자자들의 관심을 받았다. 기관투자자 대상 수요예측에서 1109.37대 1의 경쟁률을 기록했으며, 일반투자자 대상 공모주 청약 경쟁률도 1375대 1에 달했다. 일반청약에는 증거금으로 약 4조9512억원이 몰렸다.
높은 관심은 상장 초기 주가에 반영됐다.
상장 첫날 장중 주가는 6만원까지 치솟으며 공모가 대비 233%가량 상승했다. 다만 이후 상승 폭을 일부 반납해 종가 기준 2만9900원으로 거래를 마쳤다. 공모가와 비교하면 66.11% 오른 수준이었다. 상장 이후에는 주가 조정이 이어졌다. 주가는 10월 중순까지 하락세를 보였으며, 지난 15일에는 1만3860원으로 마감했다. 상장 첫날 종가와 비교하면 약 53.6% 하락한 수준이다. 공모가를 밑도는 가격까지 내려오면서 상장 초기 형성됐던 기대감도 빠르게 약화됐다.
이후 주가는 반등 흐름을 보였다. 지난 19일 1만5200원이었던 종가는 20일 1만8620원으로 상승했다. 21일에는 2만1300원, 22일 2만2500원까지 올랐다. 23일 2만1400원으로 소폭 하락했지만, 중순 저점과 비교하면 회복세가 뚜렷했다.
빅웨이브로보틱스의 최근 주가 상승은 상장 초기 수급에 따른 변동성이 이어지는 가운데 피지컬 AI 산업에 대한 기대감이 반영된 결과로 풀이된다.
특히 주가가 급락한 뒤 반등하는 과정에서 거래량과 거래대금도 크게 늘었다. 20일 거래량은 약 789만주, 거래대금은 약 1433억원을 기록했다. 22일에도 거래대금이 약 1342억원에 달했다.
주가 상승이 곧바로 사업 경쟁력이나 실적 개선을 의미하는 것은 아니다. 상장 초기 수급과 신사업 기대감이 주가에 반영된 만큼 향후 실제 사업 성과가 뒤따르는지 확인할 필요가 있다.
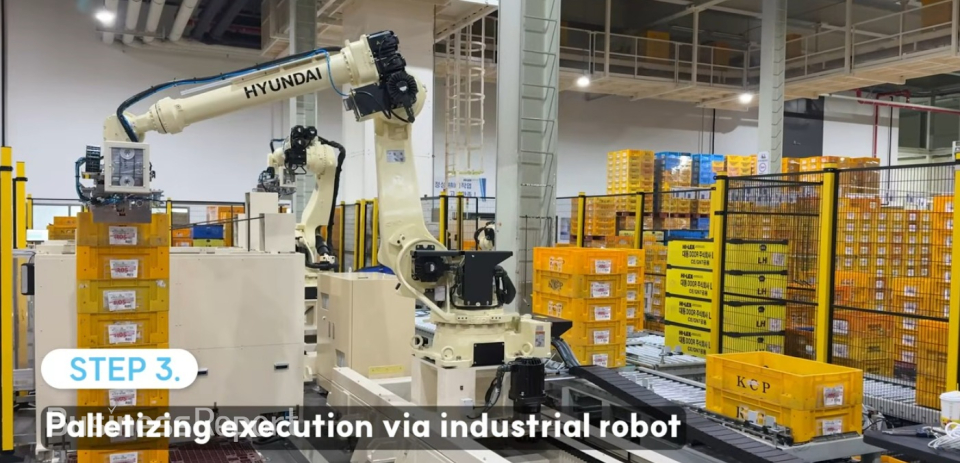
빅웨이브로보틱스의 경쟁력은 로봇 자동화 사업에서 축적한 현장 경험을 소프트웨어 사업으로 연결하는 데 있다. 빅웨이브로보틱스는 로봇 수요기업과 공급기업을 연결하는 플랫폼 마로솔을 운영하고 있다.
고객사의 산업과 공정에 적합한 로봇 제품과 자동화 방식을 제안하고, 실제 도입과 구축까지 지원하는 사업이다. 로봇 공급에 그치지 않고 운영과 유지관리까지 사업 영역을 확대하고 있다는 점도 특징이다.
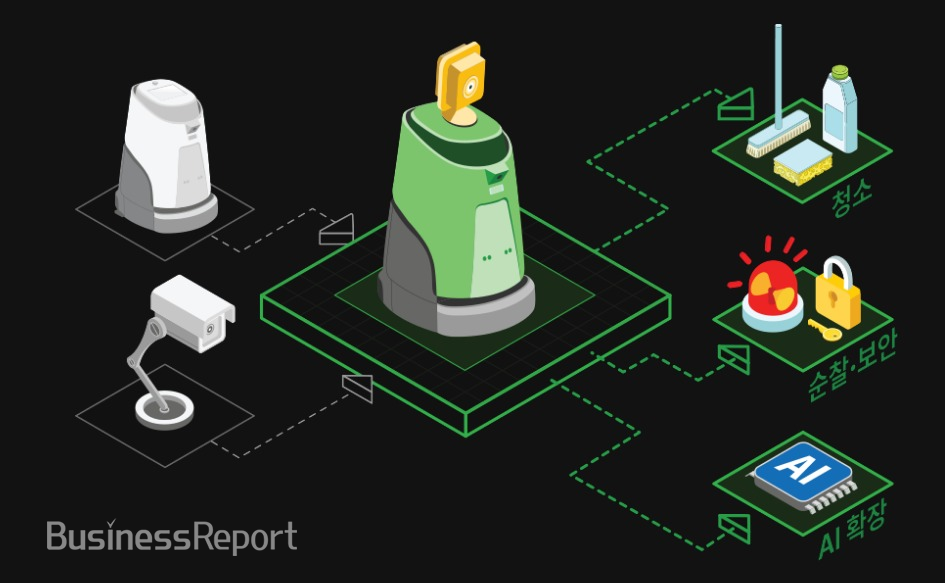
이 같은 사업 확장의 한 축이 로봇 통합관리 소프트웨어 솔링크다. 솔링크는 여러 종류의 로봇을 하나의 시스템에서 통합 관리하고, 로봇별 운영 현황을 관제해 유지관리 효율을 높이는 기능을 제공한다.
빅웨이브로보틱스는 로봇 자동화 현장에서 확보한 경험을 바탕으로 솔링크와 연계한 설루션 판매를 확대해 소프트웨어 사업의 수익성을 높인다는 계획이다. 김민교 빅웨이브로보틱스 대표는 지난 9월 기업공개(IPO) 간담회에서 소프트웨어 판매 비중 확대와 북미 시장 진출을 향후 수익성 개선의 주요 요인으로 제시한 바 있다.
빅웨이브로보틱스는 신규 플랫폼을 통한 사업 확장도 추진하고 있다. 지난 20일 로봇 데이터 수집부터 AI 모델 학습·검증, 실제 로봇 배포까지 연결하는 통합 개발 플랫폼 '하이퍼 파운드리(Hyper Foundry)'를 출시했다.
하이퍼 파운드리 플랫폼은 모방학습과 강화학습 등을 활용한 AI 모델 개발을 지원하고, 학습한 모델을 실제 로봇에 적용할 수 있도록 설계됐다.
기존 사업이 로봇의 도입과 운영·관리에 초점을 맞췄다면, 하이퍼 파운드리는 로봇이 작업을 수행하는 데 필요한 AI 모델의 개발과 학습, 적용 과정까지 지원하는 플랫폼이라는 점에서 차이가 있다.
빅웨이브로보틱스는 기존 로봇 자동화 사업에서 확보한 기술과 현장 경험을 활용해 산업용 피지컬 AI 개발·학습·배포를 지원하는 인프라 사업으로 영역을 넓힌다는 전략이다. 다만 플랫폼 출시만으로 새로운 수익 모델이 검증되는 것은 아니다.
실제 기업과 연구기관의 도입 수요를 확보하고 유료 서비스와 솔루션 판매로 연결할 수 있는지가 중요하다. 기존 로봇 자동화 사업과의 시너지뿐 아니라 신규 플랫폼의 상용화 속도도 향후 성장성을 가늠할 변수가 될 수 있다.
▶ 로봇 운영 넘어 AI 개발 플랫폼으로…실적 전환이 관건
빅웨이브로보틱스의 별도 기준 매출은 2023년 68억5400만원에서 2024년 138억5100만원, 2025년 207억4300만원으로 증가했다. 2025년에는 영업이익 6억7300만원을 기록하며 흑자 전환했다. 외형 성장과 함께 수익성 개선 가능성을 보여준 셈이다.
빅웨이브로보틱스는 2026년 매출 359억원, 영업이익 18억원을 목표로 제시했다. 2027년에는 매출 493억원, 영업이익 43억원을 달성한다는 계획이다. 소프트웨어 연계 솔루션 판매 확대와 북미 시장 공략을 통해 수익성을 높인다는 구상이다.
최근 신규 플랫폼 출시에 적극적으로 나서는 것도 사업 영역을 확대해 중장기 성장 기반을 확보하려는 전략으로 볼 수 있다.
그러나 목표 달성을 위해서는 실적 개선을 뒷받침할 근거가 필요하다. 2026년 상반기 매출이 99억7800만원, 영업손실이 8억5900만원이라는 수치를 기준으로 보면 연간 매출 목표인 358억6000만원을 달성하기 위해 하반기에 약 258억8000만원의 매출을 올려야 한다.
하반기 매출 인식 규모와 수주 물량의 실제 매출 전환 속도가 연간 목표 달성 여부를 좌우할 전망이다.
신규 플랫폼도 출시 자체보다 사업화 성과가 중요하다. 기업과 연구기관의 도입 수요를 확보하고 이를 반복적인 매출로 연결되는지 등도 살펴야 한다.
증권사 한 관계자는 "로봇 자동화 사업의 외형 성장과 소프트웨어 중심 사업의 수익성 개선이 동시에 이뤄질 수 있는지가 관건"이라며 "주가가 상승세를 이어가기 위해서는 피지컬 AI 관련 기대감을 키울 만한 실적 뒷받침이 있어야 가능할 것으로 판단된다"고 조언했다.
로봇 자동화 사업의 매출 성장과 소프트웨어 판매 확대, 신규 플랫폼의 상용화, 영업이익률 개선이 확인돼야 성장 기대감이 기업가치로 이어질 수 있다는 배경에서다.
또 다른 증권사 관계자는 "최근 빅웨이브로보틱스의 주가는 변동성이 커진 상황"이라며 "상장 초기인 만큼 중장기적 관점에서 접근하는 것도 좋지만, 실적 확대 여부 등 확인 전까지는 단기 대응 하는 형태의 접근이 유효해 보인다"고 분석했다.
